



体验版






购买/续费SVIP
全年无限次用
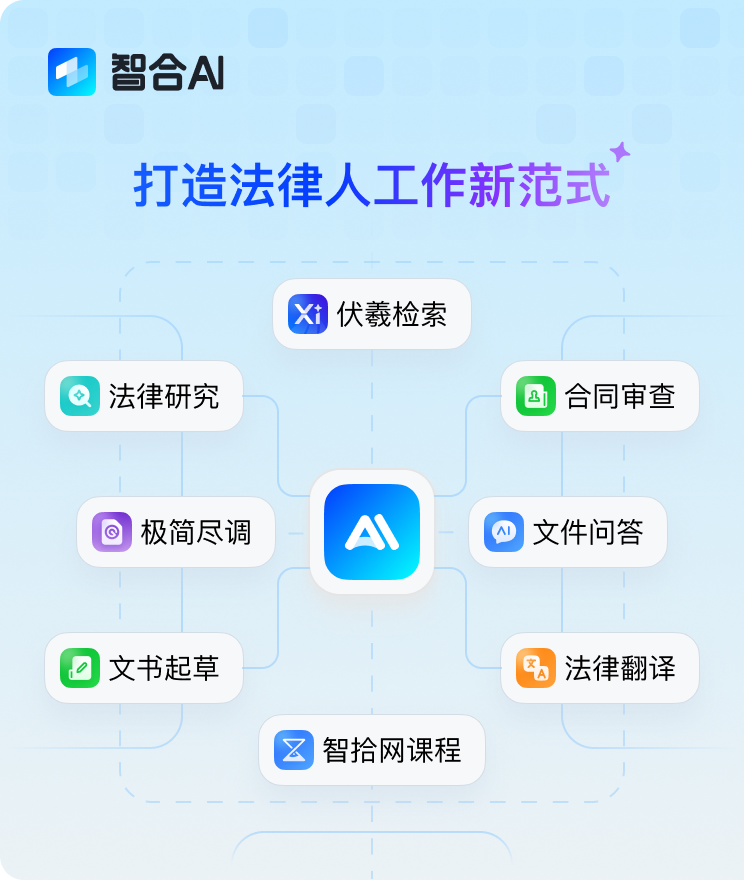
 极简尽调
 法律翻译
 Deepseek(智拾GPT)
 法律计算器

收起侧边栏
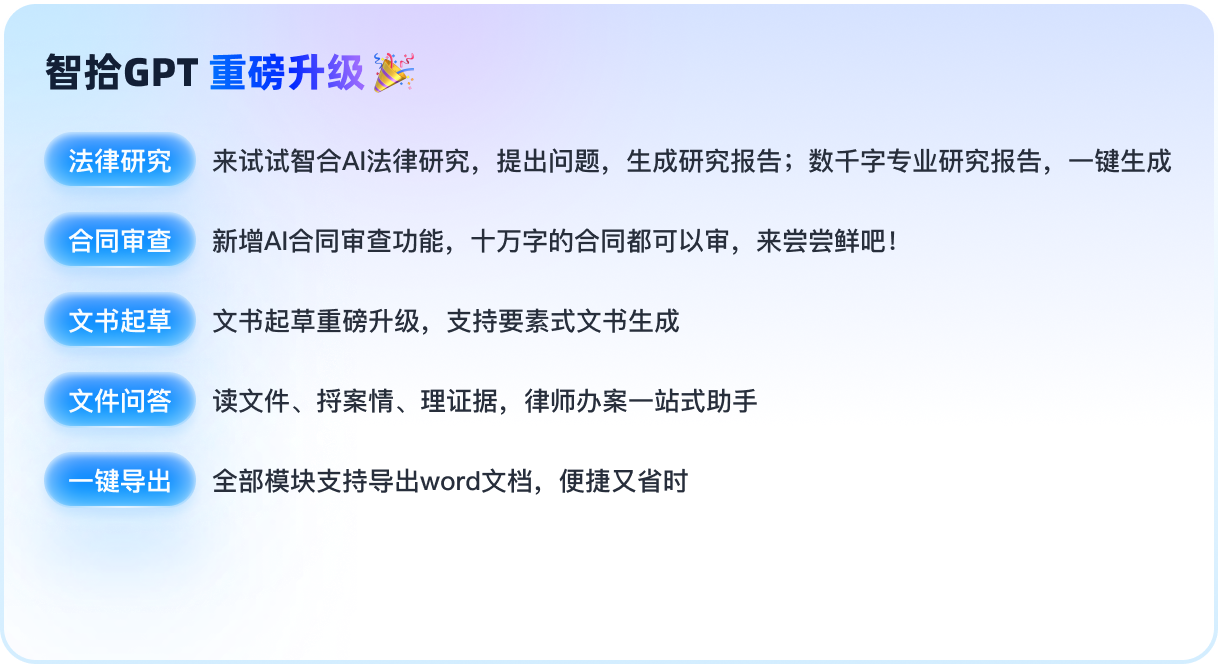
法律研究

 个人中心

 退出登录


 升级团队版本

 返回
 加入SVIP免费学